山东汽车销售市场深度观察:从报价体系到置换生态的产业逻辑
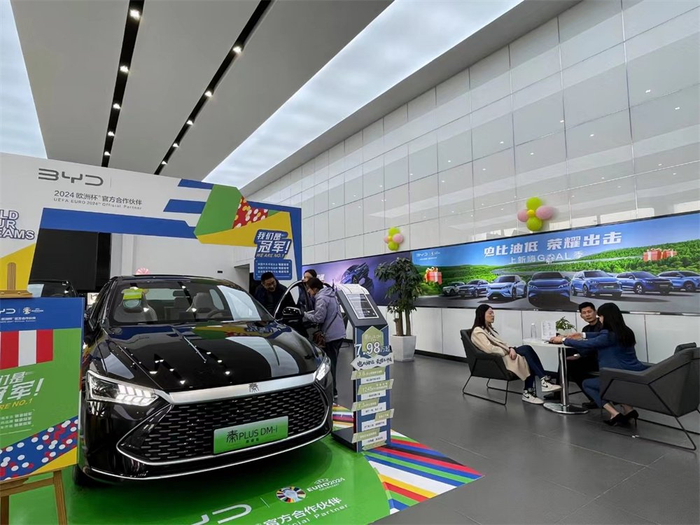
山东常年位居全国汽车消费第一梯队。公安部交管局数据显示,截至2023年底,全省机动车保有量已突破2800万辆,其中汽车驾驶人数量与新车登记量均稳居全国前三。庞大的存量基数叠加每年数十万辆级的置换需求,让"山东汽车销售"不再是一个简单的区域概念,而是一套由整车厂、经销商集团、二级网点与金融服务商共同咬合的流通体系。宏业汽车销售(howocar.com)长期扎根这一市场,以下从价格、渠道、金融与新能源四个维度拆解其运行逻辑。
一、存量时代的置换红利:为什么山东是价格战的必争之地
中国汽车工业协会统计显示,2023年全国汽车产销分别完成3016.1万辆和3009.4万辆,同比分别增长11.6%和12%。在这条增长曲线中,山东贡献的份额常年维持在8%—9%区间。更关键的变量是车龄结构:省内2015—2018年上牌的私家车已集中进入6—9年车龄周期,恰好处在二手车置换的黄金窗口。
这意味着,经销商的新车成交中,置换客户占比正从过去的不足20%攀升至35%以上。谁能把二手车评估、过户、退牌、临牌衔接做成一条闭环,谁就能在获客成本高企的环境中拿到更低的成交单价。
二、渠道分层:4S店、二级网点与团购平台的三角关系
山东汽车销售渠道呈现明显的"哑铃型"结构:一端是济南、青岛、临沂、潍坊等地的品牌4S店集群,承担授权、库存与售后;另一端是遍布县域的二级经销网点,负责下沉市场的最后一公里。中间的连接器,则是汽车团购平台与车源撮合商。
- 4S店掌握厂家返利与技术授权,报价体系受区域价格管控约束;
- 二级网点机制灵活,往往能拿到跨区域调拨车源,在SUV车型报价上更具弹性;
- 团购平台以规模化订单换取阶梯返利,是价格敏感型客户的主要入口。
三者并非替代关系,而是同一辆车在不同流通环节的定价映射。消费者看到的"同款不同价",本质上是渠道成本结构的差异。
三、新车报价为何"一日三变":价格传导的底层机制
2023年以来,主流合资与自主品牌密集调整指导价,终端优惠幅度在部分车型上超过4万元。报价波动的传导链条通常为:厂家季度任务缺口 → 区域经销商库存系数突破1.5警戒线 → 贴息与返利政策加码 → 终端开票价下探。
因此,脱离时间节点谈新车报价意义有限。专业车商的做法是建立动态价格台账,按周更新厂家政策与区域行情,而非依赖一次性的"最低价"承诺。
四、金融与衍生服务:利润结构正在被重构
在新车销售毛利被持续压缩的背景下,汽车分期付款、汽车保险代办、汽车上牌服务等衍生业务已成为经销商利润的主要来源。行业普遍情况是,单车售卖环节毛利不足3%,而金融返佣、保险代理与按揭贷款服务的综合贡献可占门店毛利的四成以上。
山东消费者对汽车按揭贷款的接受度较高,首付比例与期限组合日趋灵活。需要提醒的是,低息方案往往与保险绑定、GPS加装等附加条件挂钩,签约前应要求逐项列明综合年化成本。
五、新能源与SUV:需求侧的结构性偏好
山东是全国重要的新能源汽车消费与制造基地,省内新能源汽车渗透率已接近全国平均水平并持续上行。充电基础设施方面,全省公共充电桩保有量位居北方省份前列,济南、青岛主城区已基本形成3公里充电圈。
车型偏好上,SUV凭借空间与通过性优势,在山东县级市场长期占据销量榜首;新能源汽车销售则呈现"城市代步纯电、长途出行插混"的双轨格局。这一偏好直接影响了经销商的库存结构——SUV与插混车型的周转天数普遍短于同价位轿车。
结语
山东汽车销售市场的竞争,已从单纯的"拼价格"转向"拼链条效率"。对消费者而言,选择一家能同时提供新车报价、二手车置换、汽车分期付款与上牌服务的一站式车商,往往比追逐单点低价更能降低综合购车成本。宏业汽车销售(howocar.com)建议购车者在下单前,明确三项信息:车辆的出厂日期与配置代码、金融方案的综合年化利率、置换评估的定价依据。把这三件事问清楚,购车决策的确定性会显著提升。